Ein schwerer Unfallschaden führt oft zu einer Rechnung, die viele Fahrzeughalter überrascht: Der Wiederbeschaffungswert liegt bei 15.000 Euro, der Restwert bei 4.000 Euro – ausgezahlt werden zunächst 11.000 Euro. Ob diese 4.000 Euro korrekt angesetzt sind, entscheidet direkt über die Höhe Ihrer Entschädigung. Der Restwert des Autos nach einem Unfall ist deshalb keine bloße Zahl im Gutachten, sondern ein wesentlicher Baustein der Schadenregulierung.
Gerade nach einem unverschuldeten Unfall sollten Sie den Restwert nicht vorschnell akzeptieren, das Fahrzeug übereilt verkaufen oder einem Angebot der gegnerischen Versicherung ohne Prüfung zustimmen. Ein unabhängiges, rechtssicheres Gutachten schafft hier eine nachvollziehbare Grundlage und hilft, finanzielle Nachteile zu vermeiden.
Was bedeutet Restwert beim Unfallfahrzeug?
Der Restwert ist der Betrag, den Ihr beschädigtes Fahrzeug im unreparierten Zustand noch erzielen kann. Käufer können beispielsweise regionale Kfz-Händler, Reparaturbetriebe, Verwerter oder Aufkäufer sein. Entscheidend ist nicht, was das Auto vor dem Unfall wert war, sondern welchen Preis der beschädigte Wagen auf dem maßgeblichen Markt noch erzielen kann.
Vom Restwert zu unterscheiden ist der Wiederbeschaffungswert. Dieser beschreibt, welchen Betrag Sie unmittelbar vor dem Unfall für ein vergleichbares Fahrzeug auf dem regionalen Gebrauchtwagenmarkt hätten aufbringen müssen. Bei einem wirtschaftlichen Totalschaden wird in der Regel wie folgt gerechnet:
Wiederbeschaffungswert minus Restwert = Wiederbeschaffungsaufwand.
Beträgt der Wiederbeschaffungswert 18.000 Euro und der Restwert 5.500 Euro, beläuft sich der Wiederbeschaffungsaufwand auf 12.500 Euro. Diese Differenz ist bei einer Abrechnung auf Totalschadenbasis regelmäßig der entscheidende Betrag. Ein zu hoch angesetzter Restwert verringert somit Ihre Entschädigung unmittelbar.
Wann liegt ein wirtschaftlicher Totalschaden vor?
Ein wirtschaftlicher Totalschaden liegt vor, wenn die voraussichtlichen Reparaturkosten den Wiederbeschaffungswert übersteigen. Das bedeutet nicht zwangsläufig, dass Ihr Fahrzeug technisch nicht mehr repariert werden kann. Häufig wäre eine Reparatur möglich, wirtschaftlich ist jedoch die Beschaffung eines vergleichbaren Ersatzfahrzeugs sinnvoller.
Ein Beispiel: Der Wiederbeschaffungswert beträgt 10.000 Euro, die kalkulierten Reparaturkosten 12.500 Euro. Dann prüft der Sachverständige unter anderem den Restwert, um den Wiederbeschaffungsaufwand zu bestimmen. Auch Reparaturkosten bis zur sogenannten 130-Prozent-Grenze können unter bestimmten Voraussetzungen erstattungsfähig sein. Das kommt vor allem dann in Betracht, wenn Sie Ihr Fahrzeug fachgerecht und vollständig reparieren lassen und es weiter nutzen möchten.
Diese Frage lässt sich nicht pauschal beantworten. Fahrzeugzustand, Schadenbild, Reparaturweg und Ihre weitere Nutzungsabsicht spielen eine Rolle. Umso wichtiger ist eine sorgfältige technische Kalkulation statt einer bloßen Schätzung anhand von Fotos oder allgemeinen Fahrzeugdaten.
Wie wird der Restwert des Autos nach einem Unfall ermittelt?
Ein belastbarer Restwert entsteht nicht durch einen Blick in eine allgemeine Fahrzeugbörse. Ein Sachverständiger erfasst zunächst alle wertrelevanten Daten: Fahrzeugtyp, Erstzulassung, Laufleistung, Ausstattung, Pflegezustand, Vorschäden sowie die konkrete Art und Tiefe der Unfallschäden. Auch die Frage, ob das Fahrzeug fahrbereit ist, beeinflusst mögliche Ankaufangebote erheblich.
Anschließend werden geeignete Restwertangebote eingeholt und bewertet. Bei einem Haftpflichtschaden ist für Geschädigte grundsätzlich der regionale Markt besonders relevant. Ein Angebot muss zum konkreten Fahrzeug passen und ernsthaft verwertbar sein. Ein hoher Betrag aus einer anonymen Internetbörse ist nicht automatisch die Grundlage, auf der Sie Ihr Fahrzeug verwerten müssen.
Ein objektives Gutachten dokumentiert daher nicht nur einen Endbetrag. Es hält fest, wie der Wert zustande kommt, welche Schäden vorliegen und auf welcher Marktbasis die Bewertung beruht. Diese Transparenz ist wichtig, falls die Versicherung später einen anderen Restwert ansetzt oder auf ein vermeintlich höheres Angebot verweist.
Warum Fotos allein nicht ausreichen
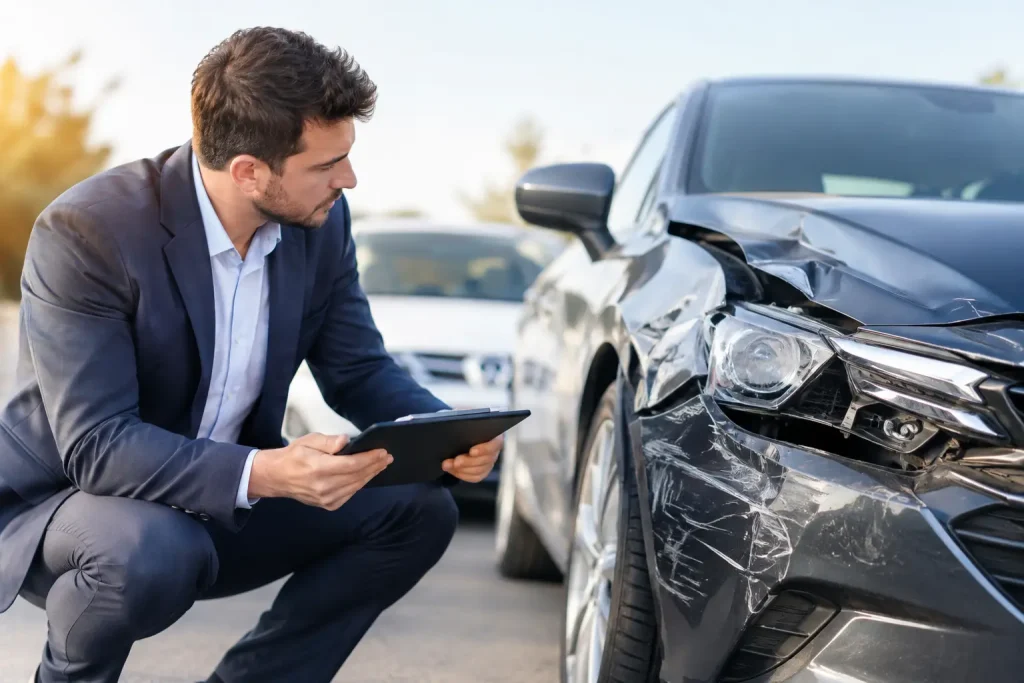
Bei Unfallschäden können kleine technische Details große Auswirkungen haben. Ein sichtbar beschädigter Stoßfänger ist anders zu bewerten als ein Fahrzeug mit verzogener Karosseriestruktur, ausgelösten Airbags, beschädigtem Fahrwerk oder nicht nachvollziehbarer Verkehrssicherheit. Ebenso kann ein gepflegtes Sondermodell mit guter Ausstattung für einen Aufkäufer interessanter sein als ein vergleichbares Basismodell.
Eine Vor-Ort-Besichtigung ermöglicht es, diese Faktoren vollständig zu erfassen und fotografisch zu dokumentieren. Das schützt Sie vor einer Restwertfestsetzung, die den tatsächlichen Zustand Ihres Fahrzeugs nur unvollständig abbildet.
Darf die Versicherung ein höheres Restwertangebot verlangen?
Versicherungen prüfen Schäden häufig mit eigenen Restwertbörsen und können dabei höhere Angebote vorlegen. Das führt verständlicherweise oft zu Unsicherheit. Bei einem unverschuldeten Haftpflichtschaden müssen Sie sich jedoch nicht ohne Weiteres auf jedes nachträglich vorgelegte Online-Angebot verweisen lassen.
Maßgeblich sind stets die Umstände des Einzelfalls. Wenn ein unabhängiges Gutachten den Restwert nachvollziehbar auf dem regionalen Markt ermittelt und Sie das Fahrzeug auf dieser Grundlage verwerten, kann dies eine verlässliche Basis sein. Entscheidend sind unter anderem der Zeitpunkt des Verkaufs, die Qualität des Angebots und ob es Ihnen tatsächlich zumutbar ist.
Praktisch heißt das: Verkaufen Sie das beschädigte Fahrzeug nicht vorschnell an den erstbesten Anrufer. Lassen Sie den Schaden zunächst vollständig begutachten. Liegt Ihnen ein konkretes Angebot der Versicherung oder eines Aufkäufers vor, bewahren Sie es auf und stimmen Sie das weitere Vorgehen ab. So vermeiden Sie, dass später Diskussionen über einen angeblich höheren Erlös entstehen.
Bei einem Kaskoschaden gelten teilweise andere Regeln. Hier kommt es stärker auf Ihren Versicherungsvertrag und die darin vereinbarten Vorgaben zur Verwertung an. Auch dann hilft eine unabhängige Bewertung dabei, den angesetzten Restwert fachlich einzuordnen.
Diese Fehler können Geld kosten
Der häufigste Fehler besteht darin, den Restwert mit dem Verkaufspreis eines unbeschädigten Gebrauchtwagens zu verwechseln. Ein Unfallfahrzeug ist kein normaler Gebrauchtwagen. Sein Wert hängt von Reparaturmöglichkeiten, Teileverwertung, Transportaufwand und dem Risiko des Käufers ab.
Problematisch ist auch eine schnelle Einigung am Telefon. Wenn die gegnerische Versicherung Ihnen einen Betrag nennt, fehlt häufig die vollständige Grundlage: Wurden Wiederbeschaffungswert, Reparaturkosten, Wertminderung und Restwert sauber ermittelt? Wurde das Fahrzeug persönlich besichtigt? Ohne diese Informationen lässt sich kaum beurteilen, ob ein Angebot angemessen ist.
Auch ein Verkauf vor der Begutachtung kann Schwierigkeiten verursachen. Ist das Fahrzeug bereits abgeholt oder zerlegt, lassen sich Schadenumfang und Wert oft nicht mehr vollständig dokumentieren. Bewahren Sie deshalb das Fahrzeug möglichst unverändert auf, bis die Besichtigung erfolgt ist. Ist es nicht fahrbereit, kann eine mobile Begutachtung direkt am Abstellort sinnvoll sein.
So gehen Sie nach einem unverschuldeten Unfall vor
Sichern Sie zunächst Fotos, Unfallinformationen und die Kontaktdaten aller Beteiligten. Melden Sie den Schaden der gegnerischen Versicherung, ohne sich zu einer schnellen Regulierung drängen zu lassen. Bei einem nicht selbst verschuldeten Unfall dürfen Sie grundsätzlich einen unabhängigen Kfz-Sachverständigen Ihrer Wahl beauftragen. Die Kosten für ein erforderliches Gutachten trägt in der Regel die gegnerische Haftpflichtversicherung.
Der Sachverständige dokumentiert den Schaden, kalkuliert die Reparaturkosten und ermittelt Wiederbeschaffungswert, Restwert sowie gegebenenfalls Wertminderung und Nutzungsausfall. Mit diesem Gutachten erhalten Sie eine klare Grundlage für die Regulierung. Bei Hachem Gutachten erfolgt die Besichtigung auf Wunsch mobil, damit auch ein nicht fahrbereites Fahrzeug zeitnah und zuverlässig bewertet werden kann.
Bewahren Sie das Gutachten, sämtliche Angebote und die Kommunikation mit der Versicherung sorgfältig auf. Falls die Versicherung vom ermittelten Restwert abweicht, lässt sich anhand der Dokumentation konkret prüfen, ob die Abweichung berechtigt ist oder ob Ihre Ansprüche gekürzt werden sollen.
Ein Unfall bringt bereits genug Unsicherheit mit sich. Beim Restwert lohnt sich deshalb keine Schätzung aus dem Bauchgefühl. Wer sein Fahrzeug vor dem Verkauf unabhängig begutachten lässt, schafft eine nachvollziehbare Grundlage und behält die Kontrolle über die eigene Entschädigung.